

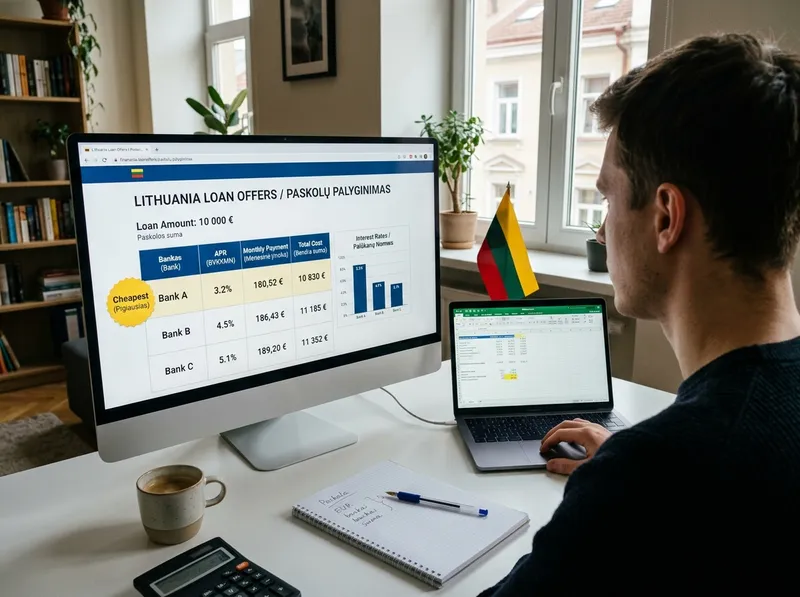
Asmeninės išlaidos ne visada sutampa su tuo metu turimomis santaupomis. Gali prireikti lėšų didesniam pirkiniui, būsto atnaujinimui, mokslams ar netikėtai išlaidai. Tokiais atvejais galima svarstyti finansavimą, tačiau prieš skolinantis svarbu įvertinti, ar įsipareigojimas bus valdomas. Asmeninio finansavimo poreikis dažnai atsiranda netikėtai, todėl sprendimą verta priimti ramiai ir skaičiuojant. Taip pat verta įvertinti, kaip pasirinkimas atrodytų ne tik šiandien, bet ir po metų. Finansinė situacija gali keistis, todėl naudinga numatyti rezervą bei neplanuotas išlaidas. Toks scenarijus padeda suprasti, ar įsipareigojimas išliktų patogus ir pasikeitus aplinkybėms.
asmeninės paskolos paprastai suteikia galimybę pačiam paskolos gavėjui spręsti, kam bus panaudotos lėšos. Tai patogu, kai išlaida nėra susijusi su konkrečiu finansavimo produktu. Vis dėlto lankstumas neturėtų reikšti mažesnio atsargumo. Kiekvienas įsipareigojimas turi būti vertinamas pagal kainą ir poveikį biudžetui. Praktikoje naudinga užsirašyti pagrindinius skaičius ir juos palyginti vienoje vietoje. Kai šalia matyti suma, terminas, įmoka ir bendra kaina, sprendimas tampa mažiau priklausomas nuo reklaminio pasiūlymo. Tai taip pat padeda pastebėti sąlygų skirtumus, kurie iš pirmo žvilgsnio gali būti nepastebimi.
Prieš kreipiantis verta apskaičiuoti realų poreikį. Jei planuojamas pirkinys kainuoja 3000 eurų, nebūtinai verta skolintis 5000 vien todėl, kad didesnė suma prieinama. Kiekvienas papildomas pasiskolintas euras didina būsimą grąžinamą sumą. Verta prisiminti, kad kreditoriaus nurodoma maksimali galima suma nėra rekomendacija ją pasiskolinti. Finansavimo dydis turėtų būti siejamas su konkrečiu poreikiu ir realiomis pajamomis. Kuo mažesnė būtina paskolos suma, tuo mažesnė paprastai būna ir bendra būsimo įsipareigojimo našta.
Taip pat svarbu įvertinti, kokią mėnesio įmoką būtų galima mokėti be didesnių kompromisų. Reikėtų atsižvelgti į būsto, maisto, transporto ir kitus mokėjimus bei jau turimas paskolas. Jei įmoka palieka labai mažai laisvų lėšų, verta svarstyti mažesnę sumą arba kitą finansavimo būdą. Jeigu kyla abejonių, sprendimo nereikėtų priimti skubant. Galima palyginti kelis variantus, dar kartą perskaičiuoti mėnesio biudžetą ir įvertinti, kokią įtaką įmoka turėtų kitoms išlaidoms. Atsakingas pasiruošimas dažnai užima mažiau laiko nei vėlesnis bandymas ištaisyti netinkamą finansinį sprendimą.
Sprendimas skolintis turėtų būti paremtas ne emocija, o skaičiais. Prieš pasirenkant konkretų variantą naudinga palyginti kelias alternatyvas ir įvertinti bendrą kainą. Kai aiškus poreikis, įmoka ir grąžinimo planas, finansavimas gali būti naudojamas gerokai atsakingiau. Galiausiai svarbiausia vertinti visą finansinį vaizdą. Paskola turėtų būti suderinama su pajamomis, turimais įsipareigojimais ir ateities planais. Kai sprendimas priimamas remiantis skaičiavimais, o ne vien skubiu poreikiu, gerokai lengviau išlaikyti finansinį stabilumą visą sutarties laikotarpį. Prieš galutinį sprendimą dar verta patikrinti, ar pasirinktas variantas atitinka ne tik dabartinį poreikį, bet ir artimiausių mėnesių planus. Finansinis lankstumas svarbus todėl, kad gyvenimo aplinkybės ne visada išlieka tokios pačios. Net nedidelis rezervas gali padėti lengviau susidoroti su netikėtomis išlaidomis ir išvengti papildomo skolinimosi. Dar vienas naudingas žingsnis – iš anksto nusistatyti ribą, kurios įmokos nenorėtumėte viršyti. Tokia riba padeda išlaikyti aiškų planą ir nepasiduoti pagundai rinktis didesnį finansavimą vien todėl, kad jis yra prieinamas.
